Die Abrechnung von Mitarbeiterwohnungen über die Lohnbuchhaltung funktioniert so: Der Wohnungsvorteil gilt als geldwerter Vorteil und muss als Sachbezug in der Lohnabrechnung erfasst und versteuert werden. Maßgeblich ist dabei die Differenz zwischen dem ortsüblichen Mietwert und der tatsächlich vom Arbeitnehmer gezahlten Miete. Die folgenden Abschnitte beantworten die wichtigsten Fragen rund um Sachbezugswert, Freibeträge und korrekte Dokumentation.
Was gilt als geldwerter Vorteil bei einer Mitarbeiterwohnung?
Ein geldwerter Vorteil bei einer Mitarbeiterwohnung liegt vor, wenn ein Arbeitgeber seinem Arbeitnehmer eine Wohnung kostenlos oder zu einem vergünstigten Mietpreis überlässt. Der Vorteil ergibt sich aus der Differenz zwischen dem marktüblichen Mietwert und der tatsächlich gezahlten Miete und ist als Arbeitslohn zu versteuern.
Aus steuerrechtlicher Sicht handelt es sich dabei um einen Sachbezug, also eine nicht in Geld bestehende Gegenleistung des Arbeitgebers. Das Einkommensteuergesetz schreibt vor, dass solche geldwerten Vorteile in die Bemessungsgrundlage für Lohnsteuer und Sozialversicherungsbeiträge einfließen müssen. Dabei spielt es keine Rolle, ob die Wohnung dauerhaft oder nur vorübergehend zur Verfügung gestellt wird.
Typische Beispiele für Mitarbeiterwohnungen, die einen geldwerten Vorteil auslösen:
- Dienstwohnungen, die fest an eine Stelle gebunden sind
- Werkswohnungen, die Mitarbeitern eines Unternehmens zu Sonderkonditionen überlassen werden
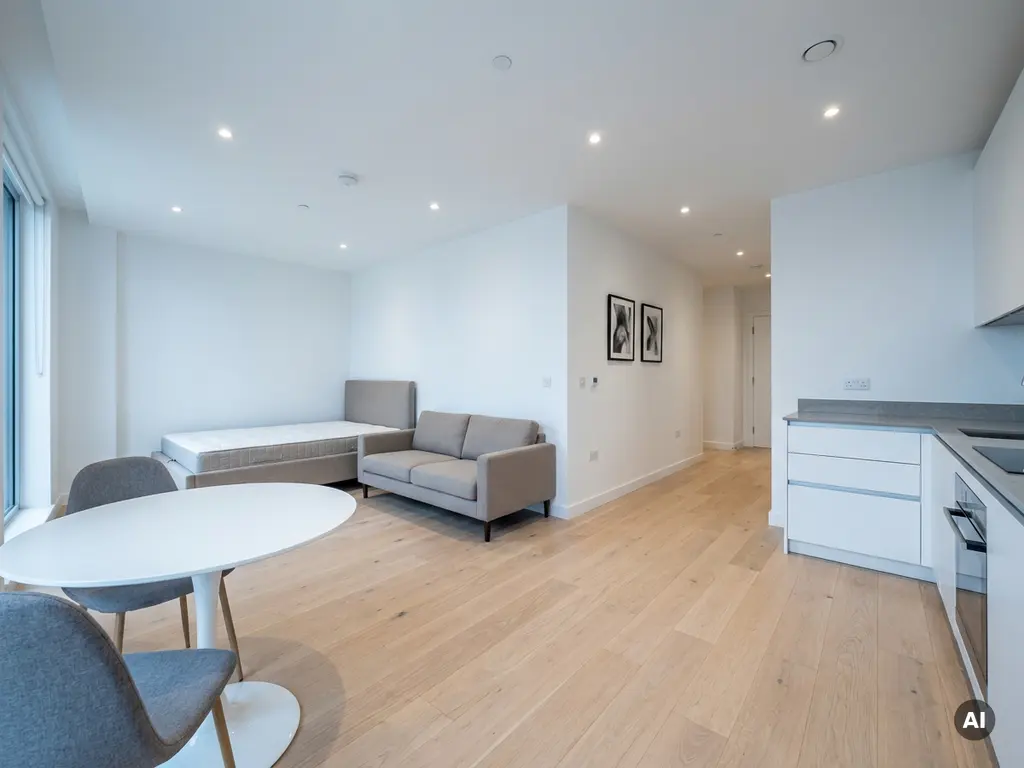
- möblierte Wohnungen, die Unternehmen für Mitarbeiter anmieten und kostenfrei oder vergünstigt weitergeben
- Wohnungen, die im Rahmen von Entsendungen oder Projekteinsätzen bereitgestellt werden
Entscheidend ist stets, ob der Arbeitnehmer durch die Wohnungsüberlassung einen wirtschaftlichen Vorteil erhält, den er andernfalls aus eigenen Mitteln finanzieren müsste.
Wie wird der Sachbezugswert einer Dienstwohnung berechnet?
Der Sachbezugswert einer Dienstwohnung wird grundsätzlich anhand des ortsüblichen Mietwerts ermittelt. Als Vergleichsgröße dient die Miete, die für eine vergleichbare Wohnung am selben Ort am freien Markt erzielt werden könnte. Die tatsächlich vom Arbeitnehmer gezahlte Miete wird davon abgezogen, um den steuerpflichtigen Vorteil zu ermitteln.
Ortsüblicher Mietwert als Ausgangsgröße
Der ortsübliche Mietwert orientiert sich in der Regel am örtlichen Mietspiegel. Gibt es keinen Mietspiegel, können Vergleichsmieten aus dem lokalen Wohnungsmarkt herangezogen werden. Für die korrekte Einschätzung des Marktniveaus ist eine fundierte Kenntnis des jeweiligen Wohnungsmarkts unerlässlich, denn eine zu niedrig angesetzte Vergleichsmiete kann bei einer Betriebsprüfung zu Nachforderungen führen.
Besonderheit: Unterkunft statt vollständiger Wohnung
Wird dem Arbeitnehmer lediglich eine Unterkunft und keine vollständige Wohnung überlassen, gelten abweichende Sachbezugswerte. Das Bundesministerium für Arbeit und Soziales legt diese Werte jährlich per Verordnung fest. Für 2026 sind die aktuellen Sachbezugswerte der jeweils gültigen Sozialversicherungsentgeltverordnung zu entnehmen. Diese pauschalen Werte kommen vor allem dann zur Anwendung, wenn Arbeitnehmer in Gemeinschaftsunterkünften oder möblierten Einzelzimmern untergebracht werden.
Wie fließt die Mitarbeiterwohnung konkret in die Lohnabrechnung ein?
Der geldwerte Vorteil aus einer Mitarbeiterwohnung wird im Rahmen der Lohnabrechnung dem steuerpflichtigen Bruttolohn hinzugerechnet. Der ermittelte Sachbezugswert erhöht also das lohnsteuer- und sozialversicherungspflichtige Einkommen des Arbeitnehmers für den jeweiligen Abrechnungsmonat.
In der Praxis läuft die Einbindung in die Lohnbuchhaltung typischerweise so ab:
- Ermittlung des Sachbezugswerts: Der ortsübliche Mietwert wird festgestellt und um die tatsächlich gezahlte Miete des Arbeitnehmers reduziert.
- Hinzurechnung zum Bruttolohn: Der verbleibende geldwerte Vorteil wird dem monatlichen Bruttogehalt zugeschlagen.
- Berechnung von Lohnsteuer und Sozialversicherung: Auf den erhöhten Bruttolohn werden Lohnsteuer, Solidaritätszuschlag, gegebenenfalls Kirchensteuer sowie die Arbeitnehmeranteile zur Sozialversicherung berechnet.
- Ausweis auf der Lohnabrechnung: Der Sachbezug wird als separate Position auf dem Lohnzettel ausgewiesen, damit der Arbeitnehmer die Zusammensetzung seines Bruttolohns nachvollziehen kann.
Wichtig: Der Sachbezug erhöht zwar den steuerlichen Bruttolohn, führt aber nicht zu einer tatsächlichen Auszahlung. Der Nettolohn des Arbeitnehmers kann durch die höhere Steuer- und Sozialversicherungslast trotzdem sinken, wenn keine entsprechende Gehaltsanpassung vorgenommen wird.
Welche Ausnahmen und Freibeträge gibt es bei Mitarbeiterwohnungen?
Bei der Besteuerung von Mitarbeiterwohnungen gibt es einen wichtigen Freibetrag: Liegt die ortsübliche Miete um nicht mehr als ein Drittel unter der marktüblichen Vergleichsmiete, kann unter bestimmten Voraussetzungen ein Bewertungsabschlag von bis zu einem Drittel des Sachbezugswerts vorgenommen werden. Zudem gilt eine monatliche Freigrenze, unterhalb derer Sachbezüge steuerfrei bleiben.
Konkret sind folgende Ausnahmen und Erleichterungen relevant:
- Sachbezugsfreigrenze: Sachbezüge bis zu einem bestimmten monatlichen Betrag (aktuell 50 Euro pro Monat) bleiben steuerfrei, wenn alle Sachbezüge des Arbeitnehmers zusammen diesen Betrag nicht überschreiten. Bei Mitarbeiterwohnungen wird diese Grenze in der Regel überschritten, weshalb sie nur in Ausnahmefällen greift.
- Bewertungsabschlag bei verbilligter Überlassung: Liegt die vereinbarte Miete zwischen 0 und zwei Dritteln der ortsüblichen Miete, kann ein Abschlag von einem Drittel des Sachbezugswerts angewendet werden.
- Steuerbefreiung bei betrieblicher Notwendigkeit: Wohnungen, die aus zwingenden betrieblichen Gründen überlassen werden und ausschließlich betrieblich genutzt werden, können unter bestimmten Voraussetzungen steuerfrei sein. Dies ist jedoch an strenge Bedingungen geknüpft und in der Praxis selten.
Die genaue Anwendung dieser Regelungen sollte stets mit einem Steuerberater abgestimmt werden, da die Voraussetzungen im Einzelfall unterschiedlich zu bewerten sind.
Was müssen Vermieter und Arbeitgeber bei der Dokumentation beachten?
Vermieter und Arbeitgeber müssen den geldwerten Vorteil einer Mitarbeiterwohnung lückenlos dokumentieren, um bei einer Lohnsteuer- oder Betriebsprüfung alle relevanten Nachweise vorlegen zu können. Dazu gehören der Mietvertrag, der Nachweis des ortsüblichen Mietwerts sowie die monatlichen Lohnabrechnungen mit ausgewiesenem Sachbezug.
Die wichtigsten Dokumentationspflichten im Überblick:
- Schriftlicher Mietvertrag: Auch bei Arbeitsverhältnissen sollte die Wohnungsüberlassung schriftlich geregelt sein, mit klarer Angabe der vereinbarten Miete und der Nebenkosten.
- Nachweis des Vergleichswerts: Der ortsübliche Mietwert sollte anhand eines aktuellen Mietspiegels oder vergleichbarer Angebote dokumentiert werden. Dieser Nachweis ist bei einer Prüfung oft der kritischste Punkt.
- Monatliche Lohnabrechnung: Der Sachbezug muss jeden Monat korrekt im Lohnkonto erfasst und auf der Gehaltsabrechnung ausgewiesen werden.
- Lohnsteuerbescheinigung: Am Jahresende muss der geldwerte Vorteil in der Lohnsteuerbescheinigung enthalten sein, damit er in die Einkommensteuererklärung des Arbeitnehmers einfließt.
- Aufbewahrungsfristen: Alle relevanten Unterlagen müssen entsprechend den steuerrechtlichen Aufbewahrungsfristen aufbewahrt werden, in der Regel zehn Jahre.
Eine sorgfältige Dokumentation schützt sowohl Arbeitgeber als auch Arbeitnehmer vor unerwarteten Nachforderungen und schafft Transparenz im Beschäftigungsverhältnis.
Wie wir bei Fidus bei Mitarbeiterwohnungen unterstützen
Die korrekte Abrechnung von Mitarbeiterwohnungen erfordert Marktkenntnis, Sorgfalt und ein gutes Zusammenspiel zwischen Vermietung und Verwaltung. Genau hier setzen wir an. Als erfahrenes Immobilienverwaltungsunternehmen unterstützen wir Unternehmen und Eigentümer dabei, Mitarbeiterwohnungen professionell zu verwalten und alle relevanten Grundlagen für eine korrekte Lohnabrechnung zu schaffen.
Was wir für Sie übernehmen:
- Ermittlung und Dokumentation des ortsüblichen Mietwerts als Grundlage für den Sachbezug
- Erstellung rechtssicherer Mietverträge, die den Anforderungen des Steuerrechts entsprechen
- Laufende Verwaltung der Mitarbeiterwohnungen inklusive Kommunikation mit Mietern und Eigentümern
- Bereitstellung von möblierten Wohnungen für Unternehmen, die Mitarbeitern kurzfristig oder langfristig Wohnraum zur Verfügung stellen möchten
- Transparente Abrechnung aller Nebenkosten und Betriebskosten als Grundlage für die Lohnbuchhaltung
Sprechen Sie uns an, wenn Sie Mitarbeiterwohnungen professionell und rechtssicher verwalten möchten. Kontaktieren Sie uns für ein unverbindliches Gespräch, und wir zeigen Ihnen, wie wir Ihnen konkret helfen können.
Dieser Inhalt wurde mithilfe von KI erstellt und kann Fehler enthalten.